他の業界と同様、風力発電セクターにも好況と不況のサイクルがあります。 2025 年は、風力発電業界にとって、ここ最近で最も困難な年となる可能性があります。中核市場における大きな政策変更、企業間の運営上の混乱、さらには発電量が期待を下回るなど、これら複数の悪影響要因が重なり、業界の発展に影響を与えることになります。
再生可能エネルギー分野におけるトランプ大統領の突然の政策転換は、業界に最も破壊的な打撃を与えた。この反転により、米国の大西洋岸に沿ったすべての洋上風力発電プロジェクトが直接停止され、国内の電力開発会社と風力エネルギー会社の双方に深刻な打撃を与えている。
複数のヨーロッパ諸国における風力発電オークションの結果も悲惨で、ドイツやデンマークなど一部の国ではオークションが失敗に終わっていることさえある。これは、風力発電業界の苦戦が米国に限ったものではなく、世界中に広がる広範な課題であることを裏付けています。
業界全体で人員削減が広がり、大手開発会社がプロジェクトから撤退し、中核市場が何か月も通常を下回る発電量に見舞われている中、2025年は世界の風力発電セクターが早急に方向転換する必要がある「冬の年」となっている。
しかし、市場には2026年までに業界が回復すると予想する理由がまだある。風力発電オークションのインセンティブメカニズムの調整、サプライチェーンレイアウトの最適化、さまざまな電源に対する世界需要の持続的な成長など、複数の有利な要因が世界の風力発電セクターの継続的な拡大を推進するだろう。
以下では、2025 年の風力発電業界に影響を与える主要なイベントと、2026 年以降の業界のハイライトを概説します。
成長率はここ数十年で最低水準に達する
外部からのさまざまな逆風のほかに、既存の風力発電所の発電性能も、信頼できる電力源としての業界の評判を傷つけています。
実際、2025 年の世界の風力発電の前年比成長率は、過去 20 年間で最低レベルに達する可能性があります。この状況は主に、ヨーロッパと北米の風力発電が長期的に一貫して期待を下回っていることに起因しています。
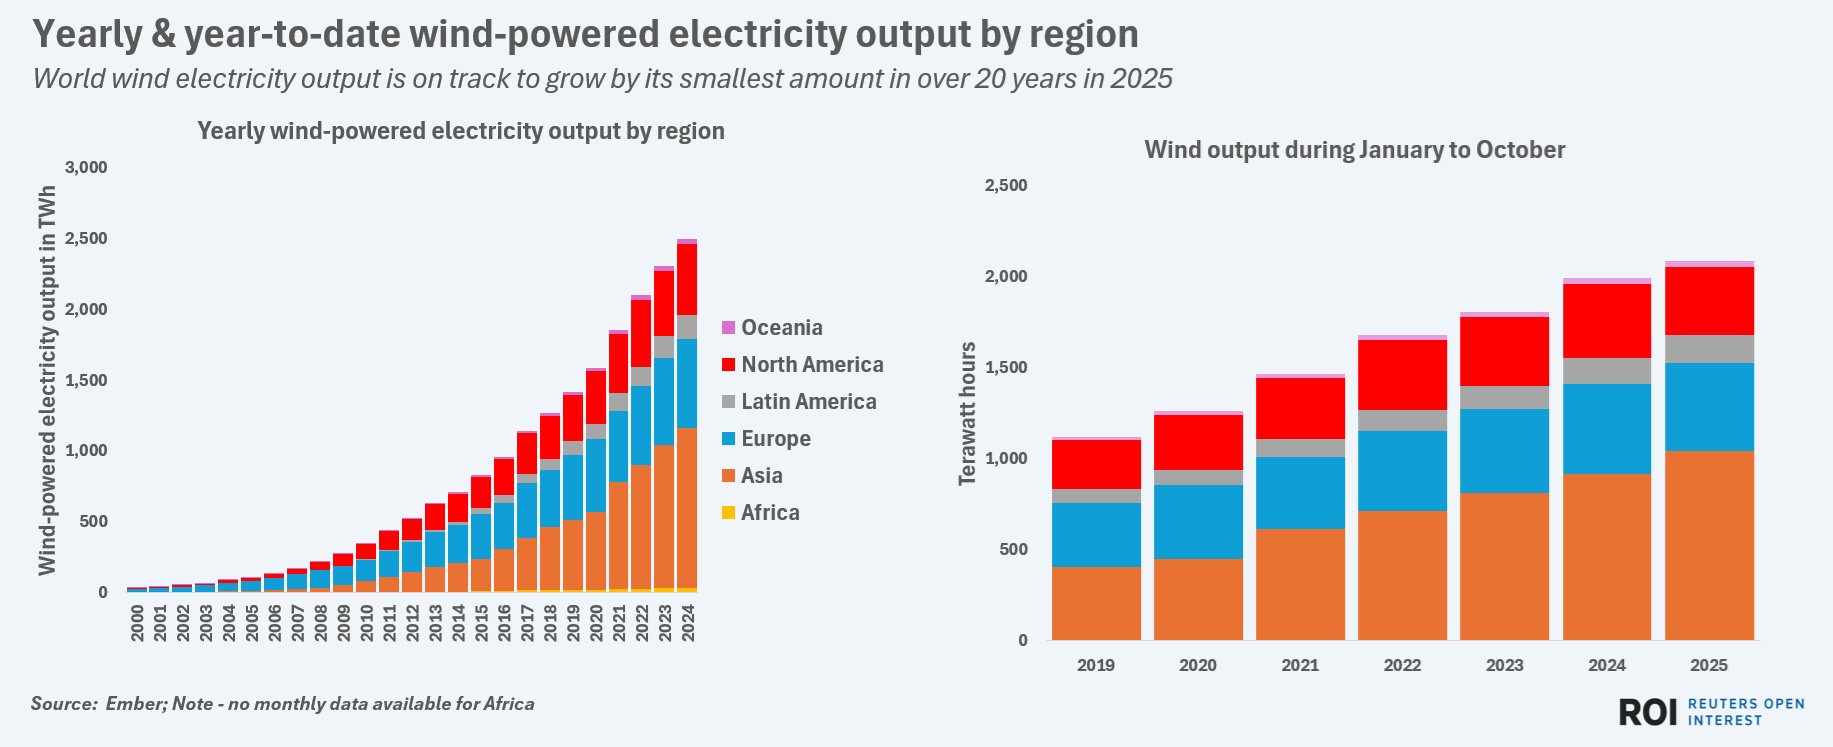
2025年の世界の風力発電の伸びは20年ぶりの低水準に達する可能性がある
英国のエネルギーシンクタンク、エンバーのデータによると、2025年1月から10月までの世界の風力発電量は2,158テラワット時に達し、同時期の史上新記録を樹立したが、前年比ではわずか7%の増加にとどまった。 2015 年から 2024 年までの過去 10 年間に、世界の風力発電は平均年率 14% で成長しました。
アジアに次いで世界で2番目に大きい風力発電地域である欧州では、2025年初めに風力発電量が4カ月連続で前年比で減少し、世界の風力発電の伸びを押し下げる主要因となった。
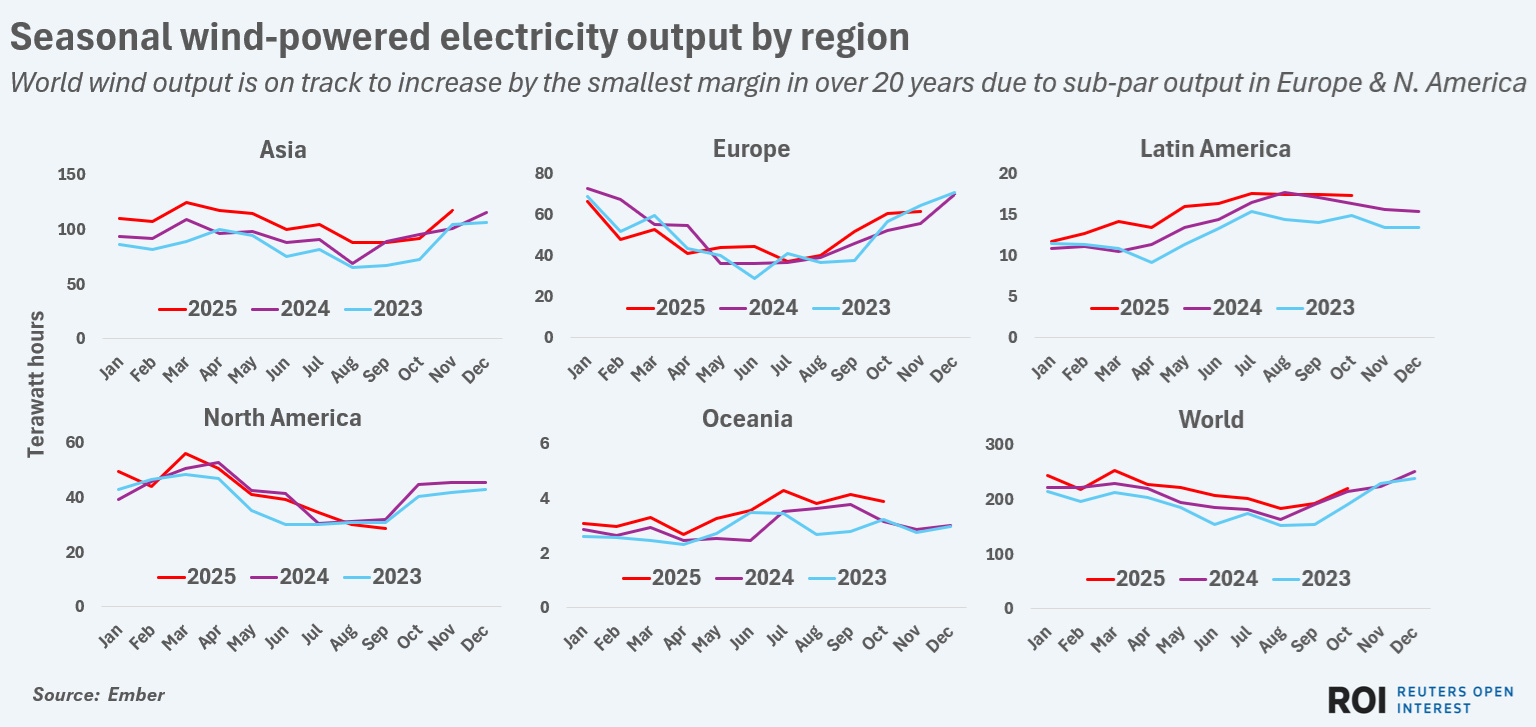
欧州と北米は世界経済の成長の足を引っ張り、風力発電の伸びは20年ぶりの低水準に達する可能性がある。
North America ranks as the world's third-largest wind power production region, and its industry downturn has further exacerbated the global slump. 2025年半ばまでに、北米の風力発電は4月、5月、6月、8月、9月に前年比で減少した。
世界の風力発電の約45%を占めるアジアでも、2025年9月と10月に風力発電の出力が前年比で異例の減少となり、世界の風力発電の成長の勢いがさらに鈍化した。
企業の混乱により政策の混乱がさらに悪化
既存の風力発電所が発電量の期待を満たせていない一方で、国の風力発電政策の突然の大幅な調整や風力発電オークションへの参加の減少も、計画されている風力発電プロジェクトの前進を極めて困難にしている。
米国では、トランプ政権が連邦風力発電支援政策を停止し、プロジェクト許可を停止し、風力タービン部品の輸入に厳しい制限を課した。業界専門家らは、こうした調整が今後何年にもわたって米国の陸上および洋上風力発電プロジェクトの進捗を妨げ続けると考えている。
欧州では、一連の悲惨なオークション結果を受けて、デンマークのエルステッド社やヴェスタス社などの大手開発会社やタービンメーカーは、政府に対し、業界の信頼を高めるためにプロジェクトの承認を加速し、オークション条件を修正するよう求めている。これらの政策改善案の一部は2026年までに発効すると予想されており、欧州全土で風力発電への投資熱が再燃する可能性がある。
日本市場もまた挫折に見舞われている。計画されている洋上風力発電プロジェクトのコスト見積もりが大幅に上昇したため、三菱重工業は当初2030年までに運転開始予定だった3件の洋上風力発電プロジェクトから撤退した。
しかし、日本政府はその後、風力発電産業政策を調整し、開発業者にプロジェクト開発における柔軟性を高め、財政支援を増やし、洋上風力発電プロジェクトの計画と用地選択の範囲を拡大した。欧州の政策微調整と同様に、日本の風力発電セクターは2025年に大きな課題に直面したが、政策緩和により市場の信頼が回復し、2026年以降の発電量拡大が促進されると予想される。
中国が世界の風力発電の成長をリード
世界的な風力発電開発の挫折を背景に、中国の風力発電産業は引き続き力強い勢いを示している。風力発電容量、発電、部品製造の世界最大の生産国である中国は、2025 年までに風力発電において 25 年連続で前年比 10% 以上の成長を達成する構えです。
世界の風力発電に占める中国のシェアは、2025年までに2024年の40%未満から歴史的最高の41%以上に上昇する見通しだ。
中国が風力発電容量の拡大を続けているということは、米国の成長停滞や欧州の回復の鈍化にもかかわらず、世界の風力発電が今後数年間で新たな記録を打ち立て続けることを意味する。
Enberのデータによると、2025年以降、中国の風力タービン部品の輸出は前年比20%以上増加し、総額は40億米ドルを超えた。コンポーネントの持続的な輸出により、世界中のほとんどの地域で風力発電設備の供給能力も着実に強化されています。
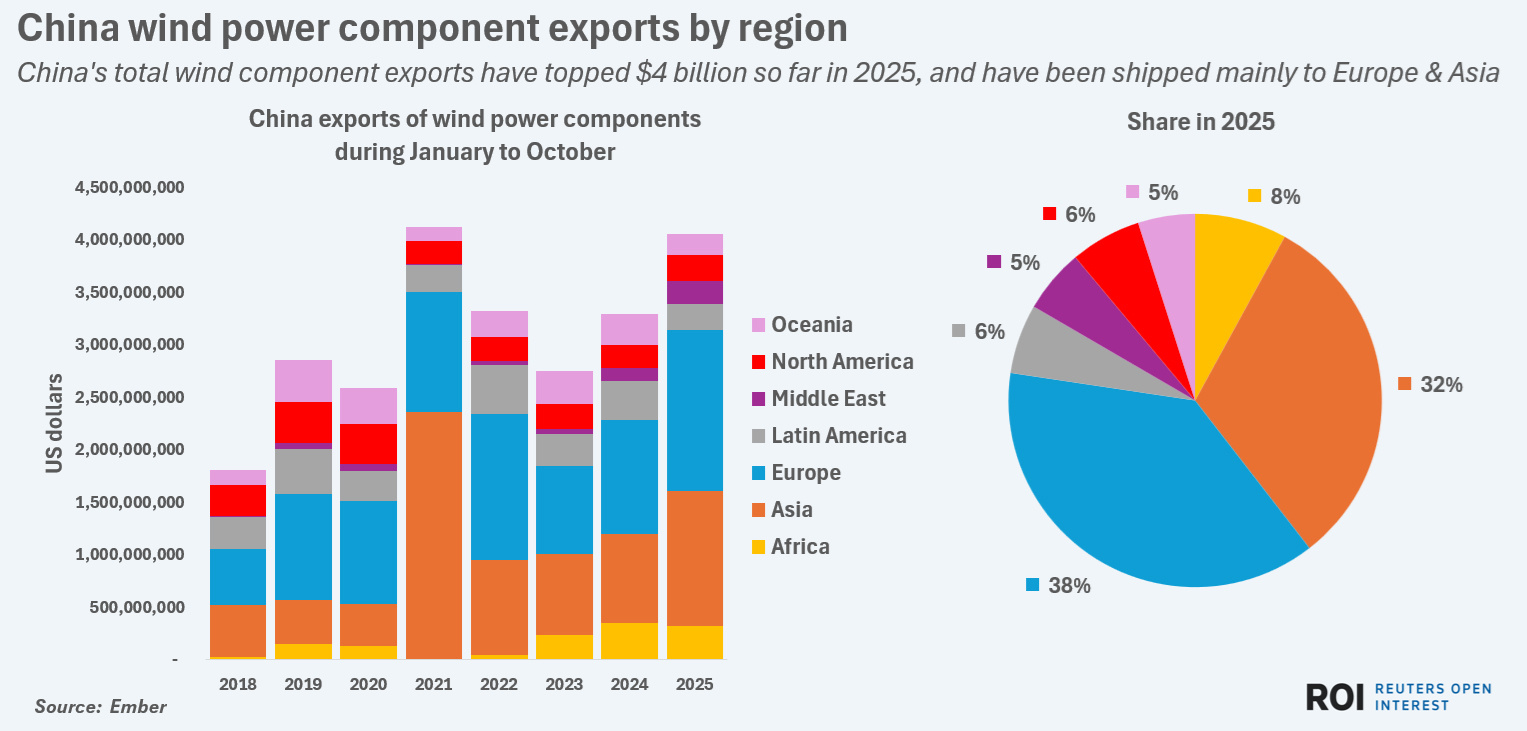
中国の風力タービン部品の輸出額は2025年に40億ドルを超え、主にヨーロッパ、南北アメリカ、アジア向けとなった。
基本的な電力需要は国を問わず一定です。ますます成熟する風力発電設備のサプライチェーンと相まって、たとえ 2025 年に業界が大きな混乱を経験したとしても、世界の風力発電市場は 2026 年以降も着実に拡大し続けるでしょう。
1921 年に設立されたドイツの HKW は、1985 年以来風力タービン ベアリングに特化し、業界の進化を通じて技術的専門知識を蓄積してきました。同社の 3 列円筒主軸受技術は常にヨーロッパのトップ 3 にランクされています。構造、材料、製造プロセスにおける 3 つの技術的専門知識を活用した HKW の 3 列円筒主軸受は、高い信頼性、強力な耐荷重能力、強化された構造剛性、高い伝達効率、簡単な取り付け、および低い全体コストという 6 つの主要な利点を提供します。陸上の風力発電所に導入する場合でも、海上環境で塩水噴霧腐食や極端な波の状況に直面する場合でも、HKW の 3 列円筒形主軸受はタービンのダウンタイムとメンテナンス頻度を大幅に削減し、あらゆる運用シナリオで効率的なパフォーマンスを実現します。風力発電のサプライ チェーンに深く根ざした HKW は、グローバルなローカライズされたサービス ネットワークを活用して、世界中のパートナーに最先端のテクノロジーとプレミアム製品を提供しています。