世界の風力発電設備は 2025 年に過去最高に達しましたが、このピークを迎えても業界の勢いは衰える気配がありません。ウッド・マッケンジーの最新レポートによると、2026年に業界は「構造変革の深海」に突入することになるという。政策調整、技術進化、市場再編の相互作用は、成長の鈍化と競争の激化という短期的な課題をもたらすと同時に、洋上風力発電の拡大、コストの安定化、価値の再調整のための長期的な機会を生み出すでしょう。今年、このセクターは課題と突破口の両方の中で新たな成長均衡を模索することになるでしょう。
それでは早速、ウッド マッケンジーの最新レポートを見て、2026 年までに風力発電業界を形作る 7 つの中心的なトレンドを明らかにし、風力発電セクターの将来の軌道を明確にしましょう。
トレンド 1: 世界の風力発電設備は、「中国の成長鈍化と他の地域の成長拡大」という異なるパターンを示すでしょう。
ウッド・マッケンジー氏は、世界の風力発電設備は2025年に過去最高の170GWに達すると予測している。しかし、新規設備は2026年には6%減少して160GWになると予想されている。この落ち込みは主に、中国の第 14 次 5 か年計画の終了に伴う移行調整に起因しています。
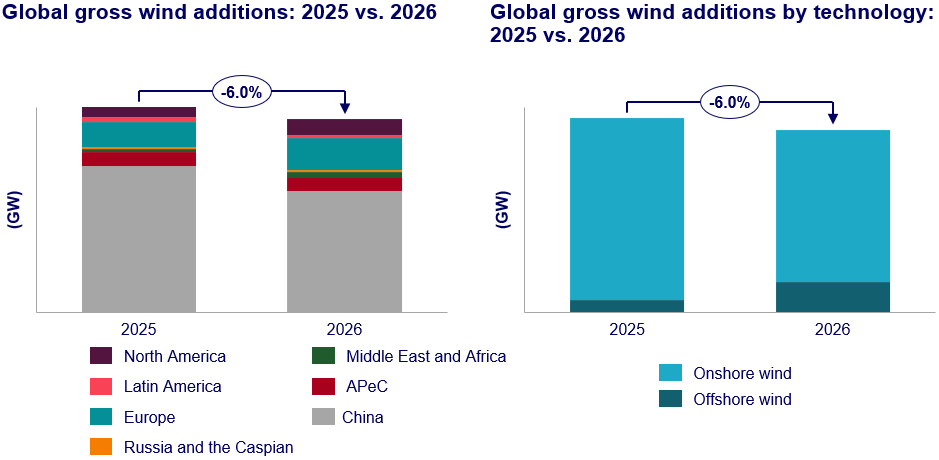
ドイツは、2024年に承認された多数の陸上風力発電プロジェクトのおかげで大幅な成長を達成した。米国は、生産税額控除の期限切れ前にプロジェクトの設置を急いだことで、中国を除く最大の市場となった。
トレンド 2: 洋上風力発電の入札は 3.0 時代に入り、業界回復の重要な推進力となる準備が整っています。
2026 年は洋上風力発電の「飛躍の年」となり、新規設置数は前年比で 2 倍に増加し、業界の成長の中核となると予想されます。この画期的な進歩は、入札モデルの反復的なアップグレードにかかっています。前回の 2.0 入札段階での補助金削減と厳格な条件に起因する失敗とプロジェクトの中止に対処するため、世界中の複数の国が「洋上風力発電 3.0」入札を導入しました。これらは、プロジェクトが受注されるだけでなく、プロジェクトが成功裏に構築されることを保証する、より有利な条件を特徴としています。
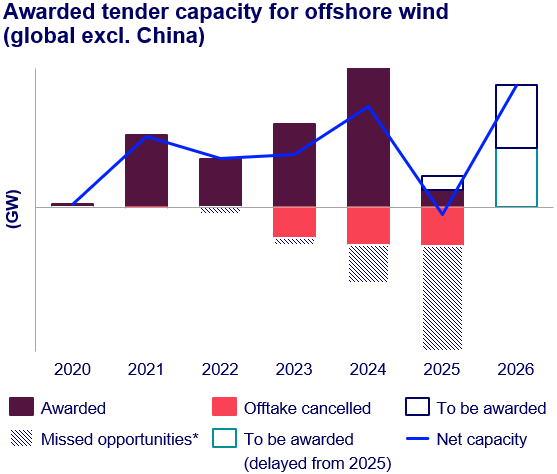
英国の第7回の容量割り当ては、3.0入札の最初の「リトマス試験紙」となる。ウッド・マッケンジー氏は、新しい枠組みが業界のこれまでの低迷を効果的に逆転させ、洋上風力発電プロジェクトの実施を加速すると予測している。しかし、電力購入契約の廃止により、2028年頃には建設が小康状態となり、2030年代初頭には送電網接続のための新たな入札プロジェクトが集中することになる。プロジェクト展開のタイミングが不適切だと、サプライチェーンの新たな緊張が引き起こされる可能性があります。政策立案者にとっての最適な解決策は、集中的なプロジェクトの立ち上げによるサプライチェーンの圧力を回避し、周期的な業界の変動の中でも産業チェーンが継続的な運営を維持できるようにする「分散型展開」です。
トレンド 3: 中国の市場指向の電力セクター改革の中での洋上風力発電開発の新たな課題。
2025年から実施される2段階の市場参入メカニズムでは、開発者は収益を決定する前に開発権を確保する必要があり、プロジェクト埋蔵量の伸びが停滞している。この傾向は 2026 年まで続く可能性があります。既存の承認済みプロジェクトは今後 3 年間の建設を支援するのに十分ですが、市場ベースの価格設定モデルでは、洋上風力発電は太陽光発電や陸上風力発電に比べて競争力がありません。 2026年の主な焦点は、中国が深海プロジェクトに対する支援政策を導入するかどうかにあり、これは業界の技術R&Dとサプライチェーンの発展に直接影響を与えることになる。
トレンド 4: 米国の風力発電産業は政策と需要の綱引きに深く巻き込まれている
ワン・ビッグ・ビューティフル・ビル法では、2029年から2030年に商業運転が予定されているプロジェクトは税額控除を受けるために2026年7月までに建設を開始しなければならないと規定しており、開発業者は調達を加速する必要がある。料金の不確実性、許可リスク、トランプ政権の洋上風力発電建設の一時停止などが加わり、これらの要因が業界への圧力をさらに強めている。
しかし、電力需要の増加はチャンスでもあります。 2030 年までに、米国のピーク電力需要は大幅に増加すると予想されます。データセンターなどの新たな負荷は風力発電の必要性を浮き彫りにし、固定価格買取制度の引き上げや業界取引の急増に向けた政策調整を促す可能性がある。
トレンド 5: 老朽化した風力タービンの廃棄が、業界の新たな成長原動力として浮上しています。
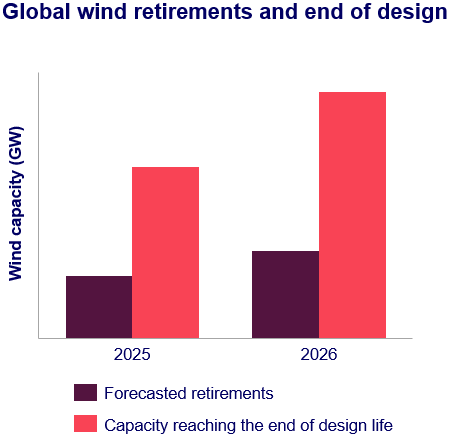
世界中のかなりの数の風力タービンが 20 年以上稼働しており、さらに相当数の風力タービンが設計寿命の終わりに近づいています。廃炉に関する決定は初めて風力発電業界に目に見える影響を与えることになる。ヨーロッパや北米などの成熟市場の開発者は、財務上の理由からタービンの寿命延長を優先しており、これにより改修や容量拡張の需要が大幅に高まると考えられます。新しい風力タービンのコストと効率の利点により、老朽化したユニットの廃止が加速され、「既存資産の更新」を通じて業界の新たな成長推進力が生まれます。
トレンド 6: 2026 年までに、機器全体の価格は安定し、さまざまな市場セグメントにわたって差別化された特性が現れるようになります。
中国の家電メーカーは、業界の自主規制と政策統制の二重の影響下での価格競争に別れを告げた。 2024 年の業界自主規制協定と無秩序な競争を抑制する 2025 年の政府政策により、タービン価格への引き下げ圧力は効果的に制限されました。 2025 年の大幅な価格回復と相まって、中国の風力タービン価格は 2026 年に安定すると予想されています。ただし、開発業者はプロジェクト収益の低下による圧力をサプライチェーンに移す可能性があり、価格が若干下落するリスクが生じます。
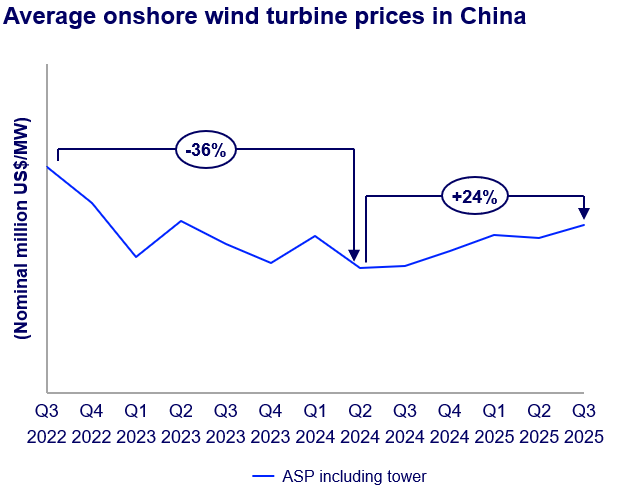
インフレがピークに達した後、西側市場ではコストが軽減されるだろう。 2025 年は西側諸国でインフレがピークに達する年であり、熟練労働力不足や高金利などの圧力は徐々に緩和されています。タービン価格は 2026 年に安定化段階に入るだろう。欧州では、6~7MW の陸上タービンを大規模導入することでコストが最適化されるだろうが、提案されている炭素国境調整メカニズム(CBAM)は調達を複雑にし、コスト削減の可能性を制限する可能性がある。米国市場は関税や遅延許可などの政策要因が支配的だが、現地のサプライチェーンはタービンの設置を急ぐ開発業者による生産能力の圧力に直面しており、依然としてタービン価格の上昇が見込まれる可能性がある。
トレンド 7: 市場指向の変革が業界の競争ロジックの再構築を促進
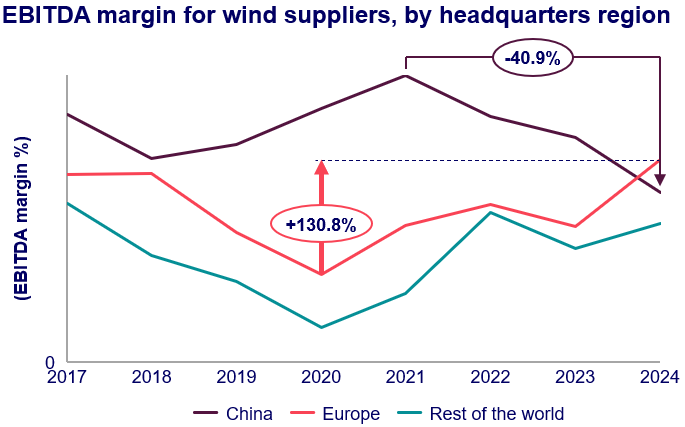
中国やドイツなどの中核市場は、固定電力価格設定から市場ベースの価格設定へ移行しており、産業チェーンは「コスト競争」から「価値競争」への移行を余儀なくされている。欧米の OEM は、モジュラー設計、AI 予知保全、グリッド統合などのハイエンド分野に重点を置いています。中国の大手自動車メーカーは「低コスト」のレッテルを剥奪するため、プロジェクト開発やハイブリッドエネルギーシステムなどの包括的なソリューションを立ち上げ、同時にESGコンプライアンスや現地製造への取り組みを強化している。この変革により、OEM は競合他社だけでなく、太陽光発電などの他の再生可能エネルギーに対しても対立することになります。市場の障壁が解消されるにつれ、2026 年までに一部の地域では風力発電が競争力で太陽光発電を上回ると予想されています。
結論: 2026 年は風力発電業界の「変革と躍進の年」
2026 年までに、風力発電業界は以前の急速な成長段階のような順風満帆な時期を享受できなくなり、代わりに構造変革による大幅な統合の時期を迎えることになります。政策の相違により、洋上風力発電が中核的な成長原動力として台頭し、世界市場の状況が再形成されることになるでしょう。コストの安定化により無秩序な競争に終止符が打たれる一方、老朽化したタービンの廃棄と市場指向の変革が業界の長期的な軌道を定めることになります。
業界関係者にとって、今年は、政策の不確実性、サプライチェーンのリスク、競争の激化による持続的な圧力という課題と、洋上風力発電の急増、既存市場の活性化、価値主導型の競争の恩恵という機会の両方が、勇気を持って波に乗ろうとする人々を待っています。報告書が明らかにしているように、短期的な変動の下には、より深い産業のアップグレードが潜んでいます。 2026 年に行われるあらゆる調整は、風力発電産業がより持続可能で競争力のある未来に向けて前進するための基礎を築くことになります。
1921 年に設立されたドイツの HKW は、1985 年以来風力タービン ベアリングに特化し、業界の進化を通じて技術的専門知識を蓄積してきました。同社の 3 列円筒主軸受技術は常にヨーロッパのトップ 3 にランクされています。構造、材料、製造プロセスにおける 3 つの技術的専門知識を活用した HKW の 3 列円筒主軸受は、高い信頼性、強力な耐荷重能力、強化された構造剛性、高い伝達効率、簡単な取り付け、および低い全体コストという 6 つの主要な利点を提供します。陸上の風力発電所に導入する場合でも、海上環境で塩水噴霧腐食や極端な波の状況に直面する場合でも、HKW の 3 列円筒形主軸受はタービンのダウンタイムとメンテナンス頻度を大幅に削減し、あらゆる運用シナリオで効率的なパフォーマンスを実現します。風力発電のサプライ チェーンに深く根ざした HKW は、グローバルなローカライズされたサービス ネットワークを活用して、世界中のパートナーに最先端のテクノロジーとプレミアム製品を提供しています。