2025 年までに、世界の陸上風力発電市場は重大な転換点を迎えるでしょう。専門コンサルタント会社ウッド・マッケンジーの調査によると、世界の風力タービンメーカーは製品価格戦略と中核となる企業戦略を同時に調整している。東洋と西洋のタービンメーカーは、以前は著しく異なるビジネスモデルに固執していましたが、現在では合意に達し、全体として価値中心の利益路線に移行しています。
価格動向: デュアルトラック分岐パターンの出現
1. 西部市場: 価格はピークに達しています。収益性が優先されます。
2020年以来、西側の風力タービンの価格は累積で45%上昇しており、ヨーロッパとアメリカの市場での価格は現在、メガワット(MW)あたり100万ドルから120万ドルに達しています。商品コストと物流コストが 20% 低下したにもかかわらず、タービン価格の上昇傾向は衰える兆しがありません。ウッド・マッケンジーのアナリストらは、現在の欧米市場のタービン価格はピークに達しており、2027年以降は徐々に下落すると予想していると指摘している。
2. 中国市場: 多様化が躍進を促進し、衰退が鈍化
中国の陸上風力タービン価格の下落幅は大幅に縮小しており、2027 年までの年間平均下落率は 3% と予測されており、5 年前の下落率を大幅に下回っています。この変化は、市場が成熟し、価格競争の傾向が徐々に緩和されていることを示しています。現在、タワーを含む陸上風力タービンの国内価格は MW あたり約 30 万ドルです。国内の熾烈な競争と過剰生産能力に直面し、メーカーは新たな成長の機会を求めてプロジェクト開発、ハイブリッドエネルギーシステム、海外市場への進出を強めています。
国内の産業力と技術力の両方を活用して、中国メーカーは海外市場で積極的な価格戦略を追求し続けており、新興市場では完成品の価格がメガワット当たり40万ドルという低価格となっている。ウッド・マッケンジー氏は、この価格優位性により、中国メーカーは今後10年間で中国国外の世界市場シェアの27%を獲得できると予測している。
戦略的変革:価格競争から価値深化へ
1. 欧米メーカー:規模重視のアプローチを捨てて価値創造に注力
過去5年間に発生した巨額の経済的損失により、西側OEMメーカーは規模拡大を中心とした競争論理を放棄せざるを得なくなった。新しい戦略は現在、機器の信頼性と資産収益を向上させることを中心的な目的として、モジュール設計、AI 主導の運用および保守システム、デジタル アップグレードに重点を置いています。同時に、持続可能性、リサイクル可能性、送電網統合機能が主要な差別化要因として浮上しました。コンポーネントの標準化と物流連携の深化により、コストがさらに削減され、納期のプレッシャーが軽減されました。
2. 中国メーカー: 価格競争を超えてソリューションのアップグレードへ
中国の大手機器メーカーは同時に戦略的アップグレードを進め、純粋な価格競争からエンドツーエンドのソリューションサービスモデルに移行している。彼らの業務は現在、プロジェクト開発、ハイブリッド エネルギー システム、スマート電力取引プラットフォームに及びます。新興市場では、現地の製造施設を設立し、従業員トレーニングを実施し、長期的な協力ネットワークを構築することで、市場での地位を強化しています。同時に、これらの企業は、先進テクノロジー、ESG コンプライアンス機能、インテリジェント プラットフォームを中核的な強みとして活用しています。国際的な業界リーダーと比較してベンチマークを行うことで、差別化された競争上の優位性を築いています。
政策調整: 業界変革の推進
ウッド・マッケンジーのアナリストは、政策調整が企業戦略変革の中核となっていると考えている。中国の2025年の電力市場改革では、固定電力価格設定メカニズムが廃止され、競争入札モデルが完全に導入され、欧州の市場メカニズムと融合した。これらの政策転換により、相手先商標製品製造業者 (OEM) は業界内の激しい競争だけでなく、太陽光発電やエネルギー貯蔵などの業界を超えた技術による課題にも直面しており、業界の競争範囲が拡大しています。
投資家の信頼と市場の見通し
1. 自信の向上: 驚異的な株価パフォーマンス
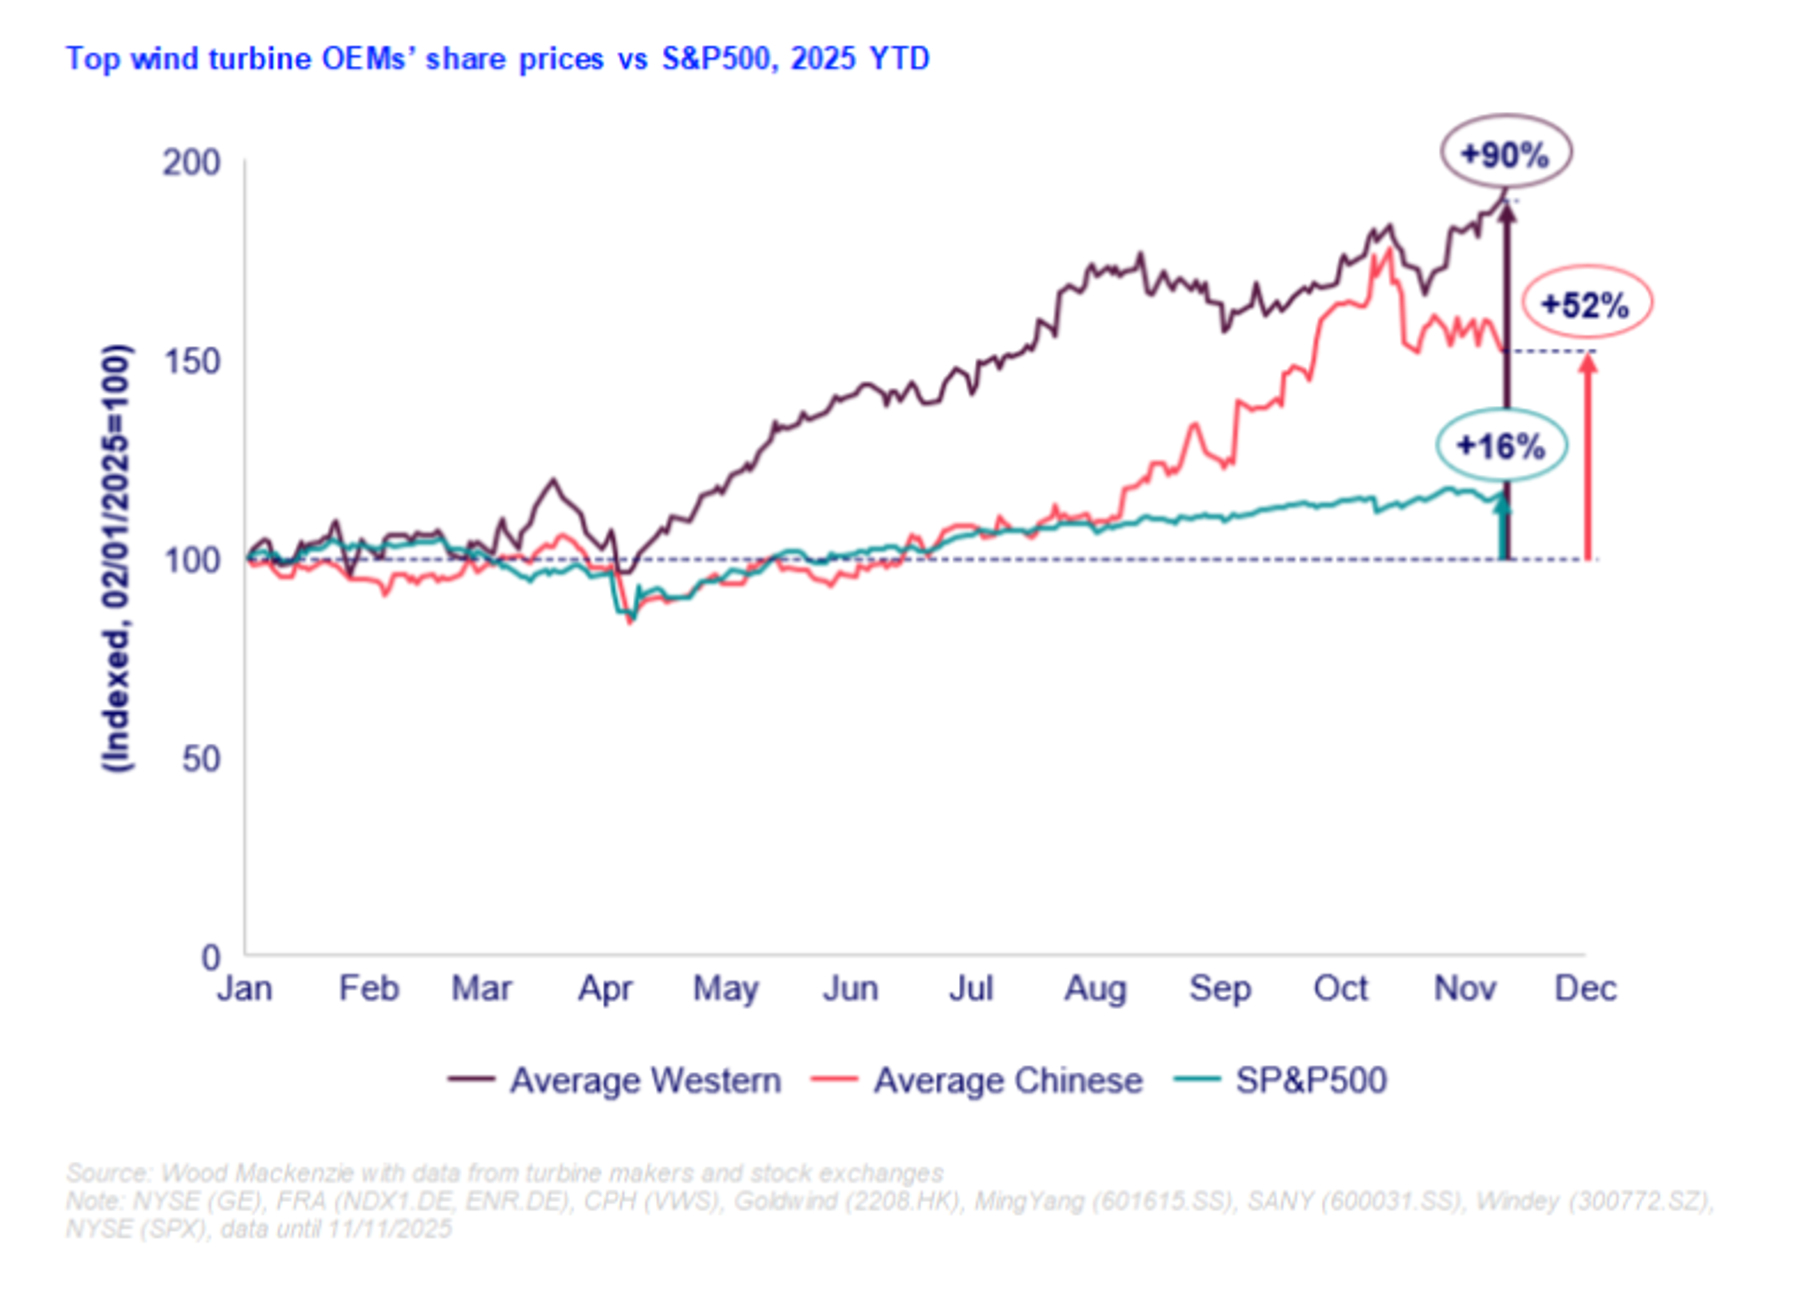
企業の戦略的変革により、市場の信頼が大幅に高まりました。ウッド・マッケンジーの調査データによると、中国と欧米の風力タービンメーカーの株価は、今年初め以来平均72%上昇した。西側企業は主にサプライチェーンの改善とEUの承認プロセスの合理化から恩恵を受けてきた一方、中国企業は国内政策の支援や業界再編の配当によって成長を達成した。
2. 課題は残る: 変革への道のりは長く険しい
業界は依然として複数の課題に直面している。海外に進出する中国メーカーは、現地製造コストの上昇、大規模メガワットユニットの物流の複雑さの増大、運用・保守ネットワークの確立の遅れなどの構造的障害に対処する必要がある。一方、西側の製造業者は、持続する市場競争の圧力に耐えるために、収益創出と技術革新への投資とのバランスをとる必要がある。
3. 業界の展望: 価値主導の将来展望
ウッド・マッケンジーのアナリストらは、中国企業と西側企業の戦略的融合は、陸上風力発電業界が技術とシステムの統合によって推進される新たな発展段階に入る兆しであると指摘している。移行が成功すれば、風力発電セクターは健全な収益性の回復に向けて推進され、世界的な脱炭素化プロセスの中核としての地位を確固たるものにするでしょう。この変革に適応できない企業は、持続的な利益圧力と市場シェアの縮小というリスクに直面する可能性があります。
1921 年に設立されたドイツの HKW は、1985 年以来風力タービン ベアリングに特化し、業界の進化を通じて技術的専門知識を蓄積してきました。その三列ピラーメインベアリング技術は常にヨーロッパのトップ 3 にランクされています。構造、材料、製造プロセスにおける 3 つの技術的専門知識を活用する HKW の 3 列ピラーメインベアリングは、高い信頼性、強力な耐荷重能力、強化された構造剛性、優れた伝達効率、簡単な取り付け、および低全体コストという 6 つの主要な利点を提供します。陸上の風力発電所に導入する場合でも、海上環境で塩水噴霧腐食や極端な波の状況に直面する場合でも、HKW の 3 列ピラーメインベアリングはタービンのダウンタイムとメンテナンス頻度を大幅に削減し、あらゆる運用シナリオで効率的なパフォーマンスを実現します。風力発電のサプライ チェーンに深く根ざした HKW は、グローバルなローカライズされたサービス ネットワークを活用して、世界中のパートナーに最先端のテクノロジーとプレミアム製品を提供しています。