このレポートは、2025 年の世界の洋上風力発電プロジェクトのハイレベルなレビューを提供します。今年の中核的な成長の勢いが中国本土市場に非常に集中していることを考慮して、このレポートは、中国本土内の洋上風力発電セクターの主要な開発と主要な進歩の詳細に焦点を当てます。
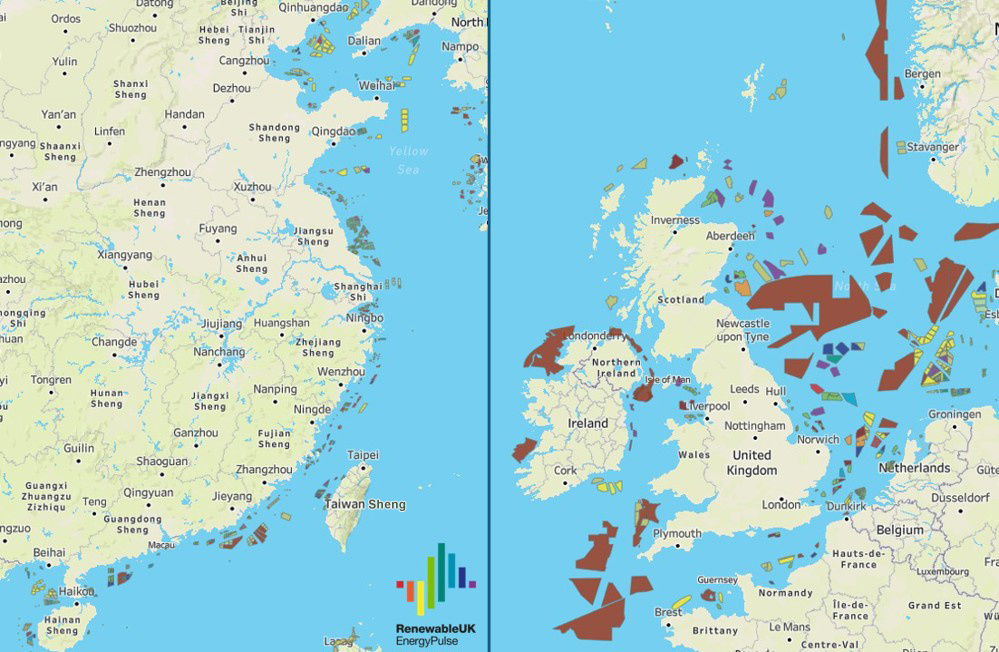
図 1: 世界的に洋上風力発電が最も活発に行われている 2 つの地域である中国と北海の稼働中および計画中の風力発電所のレイアウト。画像出典: EnergyPulse と Vekta Group が共同制作。
I. プロジェクトの試運転と建設の進捗状況
2025 年までに、世界 6 つの主要市場で合計 23 の洋上風力発電プロジェクトがフル稼働を達成し、年間 8.8 GW の新たな設備容量が追加される予定です。世界の累積設置容量は 89.2 GW に増加します。
中国本土の世界市場における主導的地位は拡大し続けており、今年は新たに6GWの設備容量が追加された。その累積設置容量は現在、世界全体の 52% を占めています。これは5年連続で中国本土が世界の年間新規洋上風力発電容量の半分以上を占め、世界最大の洋上風力発電市場としての地位を固めたことになる。
英国が新規稼働容量1.3GWで2位にランクされ、台湾、中国、ドイツ、韓国、フランスがそれぞれ935MW、253MW、200MW、25MWで続いた。特に、フランスの25MWプロジェクトは、2025年に世界で委託された唯一の浮体式洋上風力発電プロジェクトであった。
さらに、別の 2.4 GW の設備容量プロジェクトは、年末までにすべての風力タービン設置を完了しましたが、まだ最終的な完成承認プロセスを通過していません。
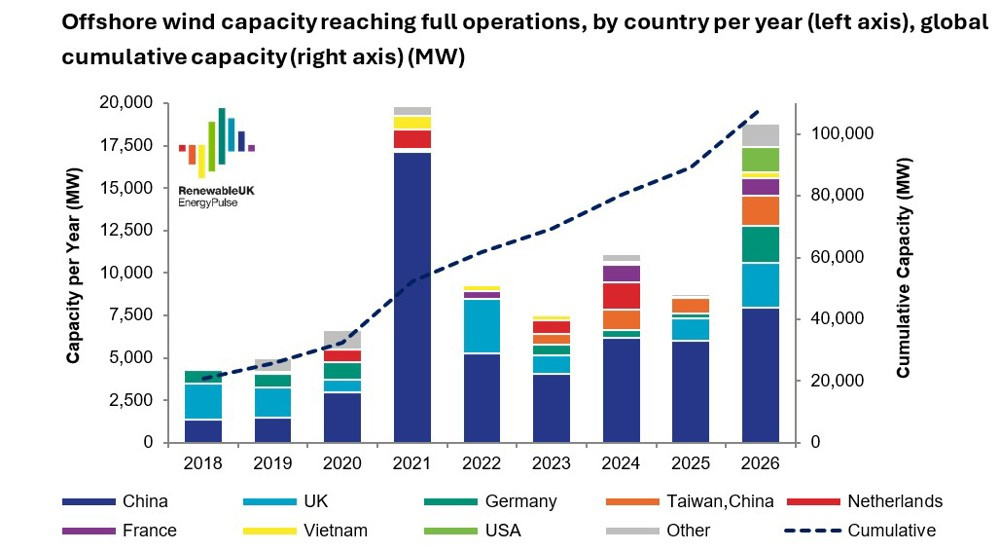
図 2: 国/地域別の年間新規洋上風力発電容量と世界の累計容量
2025 年末までに、総設置容量 33GW の洋上風力発電プロジェクトが世界 12 の国と地域で本格的に建設されています。中国本土が建設中の9.1GWで最も多く、英国と米国がそれぞれ7.6GWと5.9GWで続いた。
浮体式洋上風力発電建設の分野では、フランスでは設備容量60MWのプロジェクトが完成に近づいている。中国本土では、16MWの浮体式洋上風力パイロットプロジェクトが現在、錨泊作業中である。完成すると、単一ユニット容量としては世界最大の浮体式風力タービンが設置されることになります。
世界的には、中国本土の 18.6GW、英国の 3.9GW、ポーランドの 3.3GW など、追加の 30GW の設備容量を備えたプロジェクトがインフラ建設を推進しています。この埋蔵量には約 263MW の浮体式洋上風力発電プロジェクトが含まれており、そのほぼすべてが中国本土に位置しており、5 つの実証プロジェクトと商業化前の取り組みが含まれています。
II.海底リース市場の動向
2025年は、洋上風力発電における世界の海底リース活動が2021年以来最も低調な年となった。サイトへの資金調達の実現可能性が不十分であったことや複数の政府によるリース割り当ての削減などの複数の要因の影響を受け、海底リース入札は複数ラウンドで入札が失敗するか、入札者が全くいなかったという結果となった。
業界の逆風にもかかわらず、今年は世界の洋上風力発電プロジェクト40GWの独占用地開発権が確保され、世界的なプロジェクトのパイプラインがさらに拡大した。 2021年以来、世界中の21の国と地域が海底リース資源を解放しており、その総容量は325GWに相当します。
中国本土は 2025 年の世界の海底リース市場を独占し、1 月だけで 5 つの地域にわたって 15.1 GW の敷地リソースを放出し、その後さらに 5 GW が放出されました。累計リース規模は世界トップクラス。英国と韓国はそれぞれ4.5ギガワットの海底リース資源を放出し、世界第2位にランクされている。
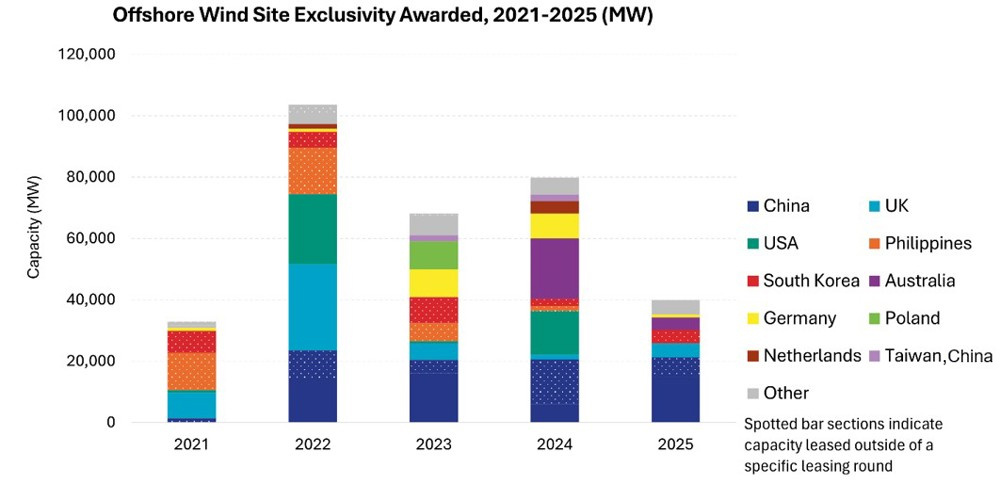
図 3: 世界の洋上風力発電所の海底リース活動、2021 年から 2025 年
Ⅲ.最終投資決定(FID)の実施状況
世界の洋上風力発電セクターでは、2025 年の最終投資決定 (FID) で前向きな傾向が見られ、年間を通じて設置容量 16.2 GW のプロジェクトが重要な FID マイルストーンに達し、2024 年と比較してわずかに増加しました。中国本土市場におけるプロジェクトの FID 情報の開示が不完全であるため、この数字は依然として上方修正される可能性があります。
中国本土以外での FID プロジェクトの規模は前年比で大幅に増加しており、2024 年の 5GW 未満から 2025 年には 7.6GW まで増加しています。ポーランドが 3.3GW でトップで、ドイツと英国がそれぞれ 1.6GW と 1.1GW で続きます。米国、中国の台湾地域、ベトナムがそれぞれ816MW、500MW、249MWを占めている。
IV.ファン契約締結状況
2025年、世界の洋上風力タービンの正式注文量は前年比で減少し、年間の契約容量は合計14.2GWで、2024年に記録された17.8GWを下回った。この統計には正式契約のみが含まれており、優先サプライヤー契約は含まれていない。
中国のタービンメーカーは世界の受注の大部分を確保し、すべて国内プロジェクトで合計10.4GWの設備容量の契約を獲得した。 Mingyang が 2.7 GW の受注で年間ランキングをリードし、僅差で Goldwind が 2.3 GW で続きました。 Siemens Gamesa と Vestas はそれぞれ約 1.9 GW の受注を確保しました。
中国本土以外の総受注量は3.8GWに達し、そのうちドイツが2GW、台湾、中国が1GW、韓国が500MW、ポーランドが390MWとなっている。 2025 年までに、中国のタービン メーカー 4 社が合わせて 20 MW のタービン、合計 2.5 GW の設置容量の正式注文を獲得しました。
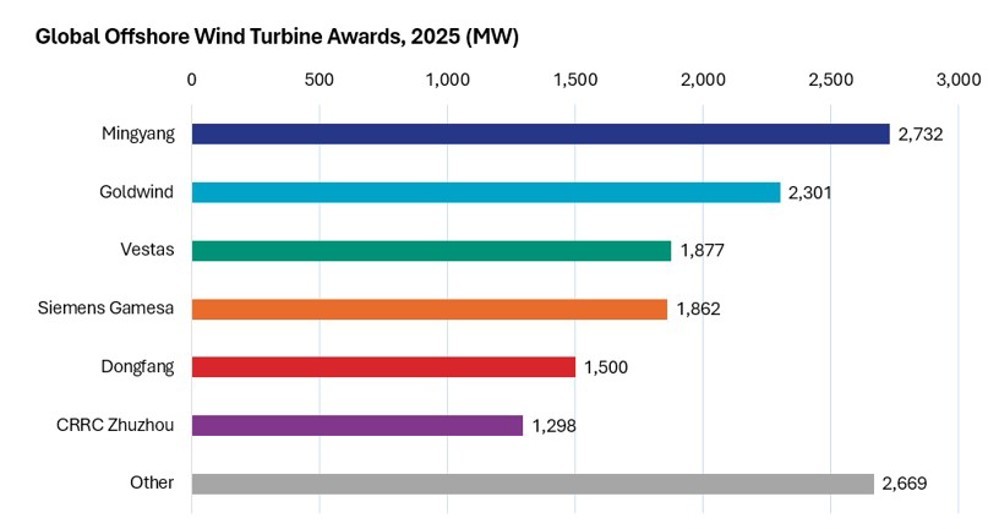
図 4: 2025 年にメーカーが署名した正式な風力タービン契約
設置容量レベルで、2025 年までにヨーロッパで配備される最大の単体風力タービンは、Vestas と Siemens Gamesa の 15MW モデルとなるでしょう。中国は低風速サイトの開発に注力しており、主に発電効率を最大化するために直径230メートルを超えるローターと組み合わせた8~12MWのタービンを採用している。 2026 年 1 月、ゴールドウィンドは世界初の 20MW 洋上風力タービンの設置を完了し、その後大量導入が予定されています。
V. 2026 年の市場発展予測
EnergyPulse は、世界の洋上風力発電容量の追加は、2026 年に中国本土からの 10.8 GW を除いて 18.8 GW に達すると予測しています。この規模により、2026年は2021年に次いで過去2番目に高い年となり、世界の累積洋上風力発電容量が重要なマイルストーンである100GWを超えると予想されている。
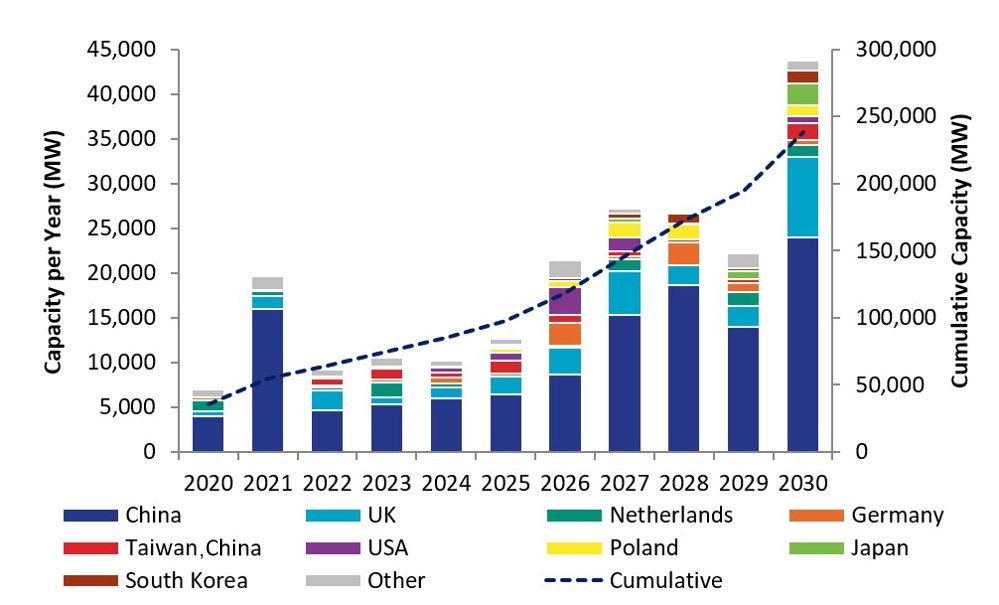
図5:2020年から2030年までの世界の洋上風力発電容量の予測(単位:MW)
2026 年は、世界の洋上風力発電市場の状況を再構築する上で極めて重要な年となる可能性があります。 2021年以来、中国本土は数年連続で世界の年間新規就役能力の半分以上を一貫して占めている。 2026年までに、英国、ドイツ、中国の台湾地域、新興市場での設置が増加するため、中国本土の市場シェアは若干低下する可能性がある。しかし、中国本土の国内プロジェクトが定められたスケジュールに従って進む限り、中国の市場での支配的な地位は引き続き強固なものとなるだろう。
世界の洋上風力発電プロジェクトは、2026 年上半期も堅調な試運転の勢いを維持しました。合計 2.4 GW の設備容量に達するプロジェクトは、すべてのタービン設置を完了し、最終的な受け入れ検査を待っています。さらに、それぞれの容量が 1 GW 以上の 4 つのプロジェクトがタービン設置の最終段階にあり、残作業は 10% 未満となっており、今年上半期の容量増加を確実にサポートしています。